
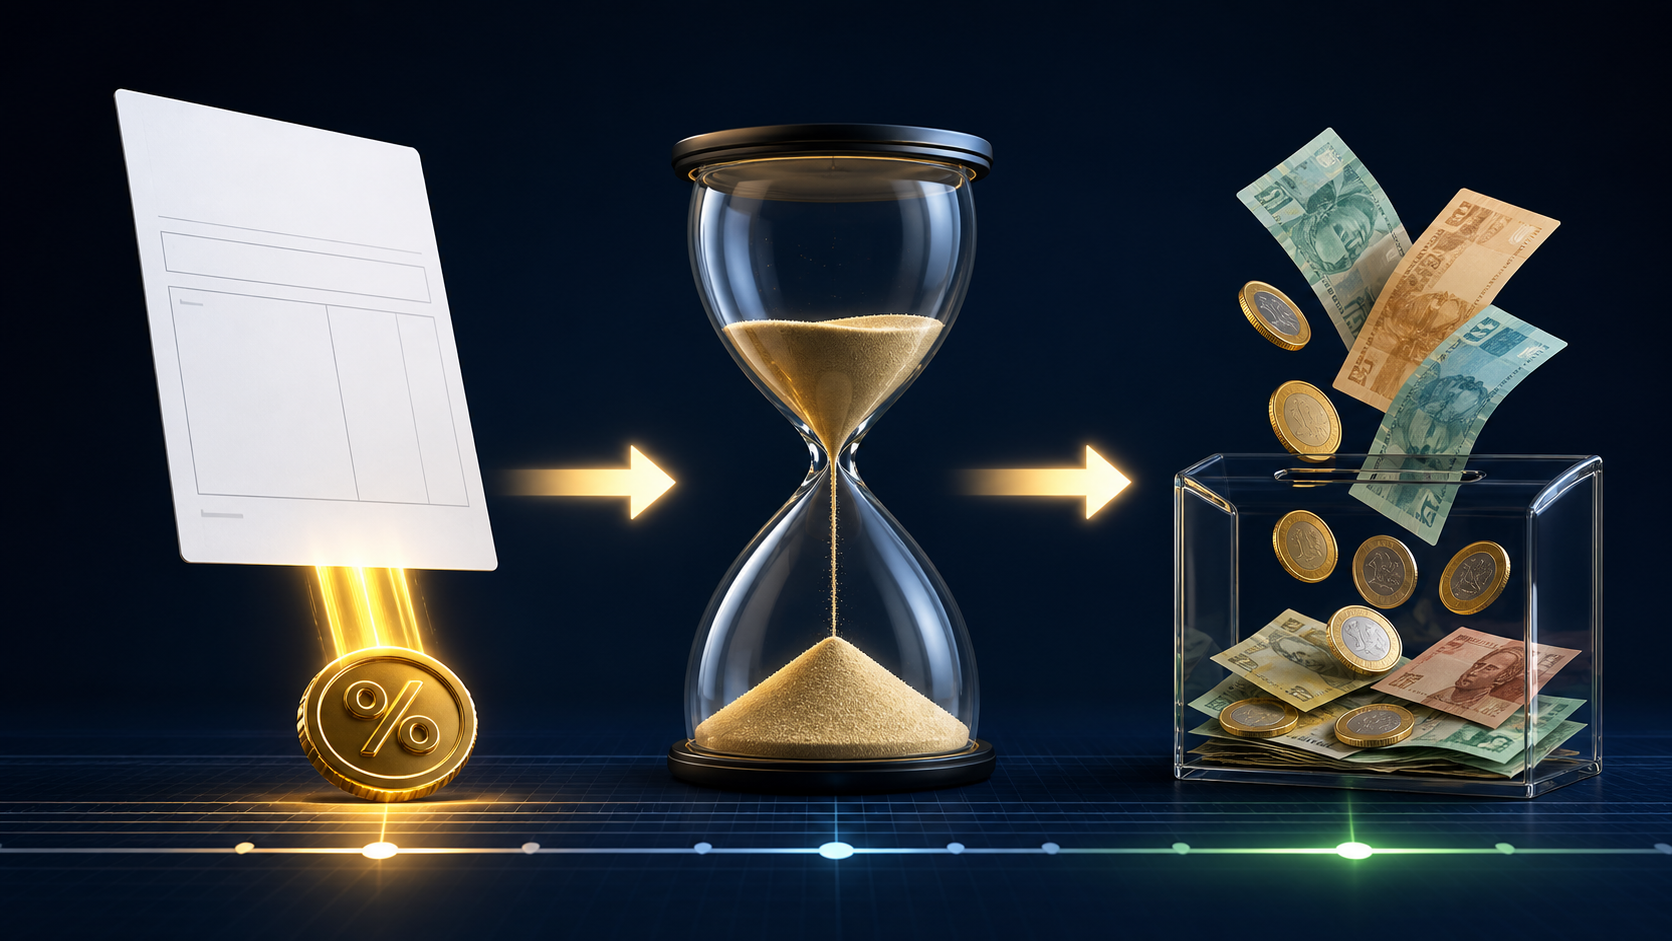
O fim do regime de caixa no Simples muda a apuração mensal a partir de 2027. A receita passará a ser reconhecida pelo faturamento da operação, em regra vinculado à emissão do documento fiscal.
Consequentemente, o tributo poderá surgir antes do recebimento do cliente. Essa diferença exige atenção ao capital de giro.
Como funciona a regra atual
Hoje, empresas autorizadas a usar o regime de caixa consideram os valores efetivamente recebidos para a apuração mensal. Entretanto, o regime de competência já é utilizado para limites e enquadramento nas faixas.
Com a nova regulamentação, a opção pelo caixa deixa de existir. Assim, vendas e serviços a prazo entram na base conforme o momento do faturamento.
Qual é o impacto no fluxo de caixa
Por exemplo, imagine uma venda faturada em janeiro e recebida em março. Pela nova lógica, a tributação pode ocorrer antes de o dinheiro entrar na conta.
Por isso, empresas com prazos longos ou inadimplência elevada tendem a sentir maior pressão. Além disso, antecipações e descontos comerciais precisam ser analisados junto com a margem.
O que revisar ainda em 2026
- Prazos concedidos aos clientes.
- Datas de faturamento e emissão das notas.
- Política de cobrança e inadimplência.
- Projeção mensal de tributos e recebimentos.
- Necessidade de reserva ou capital de giro.
Da mesma forma, contratos devem definir com clareza o momento da entrega, do faturamento e do pagamento. Processos inconsistentes podem criar divergências contábeis e fiscais.
Preço também precisa considerar o prazo
Uma venda parcelada tem custo financeiro. Portanto, o preço deve considerar prazo, risco de atraso, taxas e o imposto devido antes do recebimento.
A Receita explica o fim do regime de caixa e informa que a mudança produzirá efeitos em 1º de janeiro de 2027.
Simule antes da virada do ano
Por fim, use os dados reais de vendas a prazo para projetar 2027. Fale com a Zênite para alinhar faturamento, caixa e apuração do Simples.
Deixe um comentário